Aksjemarkedet endte uken omtrent der det startet. Men bak de beskjedne indeksbevegelsene skjuler det seg store forskjeller mellom sektorer, selskaper og geografiske markeder.
Oljeprisen steg kraftig, amerikanske renter falt noe tilbake, og teknologisektoren hentet seg inn etter en svak start på uken. Samtidig var det betydelig uro i deler av Europa og fremvoksende markeder.
For oss er dette en påminnelse om at det ikke nødvendigvis er retningen på børsen som er viktigst akkurat nå. Det er hva som driver utviklingen, og hvilke deler av markedet som faktisk tåler dagens rente- og risikobilde.
Tre ting vi følger nå
1. Oljeprisen skaper både vinnere og tapere
Brent steg nesten 5 prosent til nær 114 dollar. Angrep mot skipsfart og energiinfrastruktur har igjen økt usikkerheten rundt energiforsyningen.
For Norge gir høye oljepriser støtte til energisektoren og Oslo Børs. Internasjonalt er bildet mer sammensatt. Dyrere energi øker kostnadene for bedrifter og husholdninger og kan bidra til at inflasjonen holder seg høy.
Det som løfter én del av markedet, kan dermed legge press på en annen.
2. Renten styrer fortsatt risikoviljen
Den amerikanske tiårsrenten falt tilbake til like under 5 prosent mot slutten av uken. Det bidro til at investorene igjen søkte mot aksjer etter noen svake børsdager.
Men rentenivået er fortsatt høyt. Det begrenser hvor mye investorer er villige til å betale for fremtidig vekst, særlig i selskaper med svak kontantstrøm eller stort finansieringsbehov.
Vi følger derfor ikke bare om renten stiger eller faller, men hvordan aksjemarkedet reagerer på endringene.
3. Forskjellene mellom markedene øker
Mens Oslo Børs steg 1,7 prosent, falt fremvoksende markeder samlet. I Brasil førte politisk usikkerhet og bekymringer for statsfinansene til kraftige bevegelser i både aksjer og valuta.
Dette illustrerer hvor raskt lokale forhold kan få betydning for avkastningen.
Et globalt marked som samlet virker stabilt, kan samtidig inneholde betydelig risiko i enkelte land og sektorer.
Hva betyr dette for investorer?
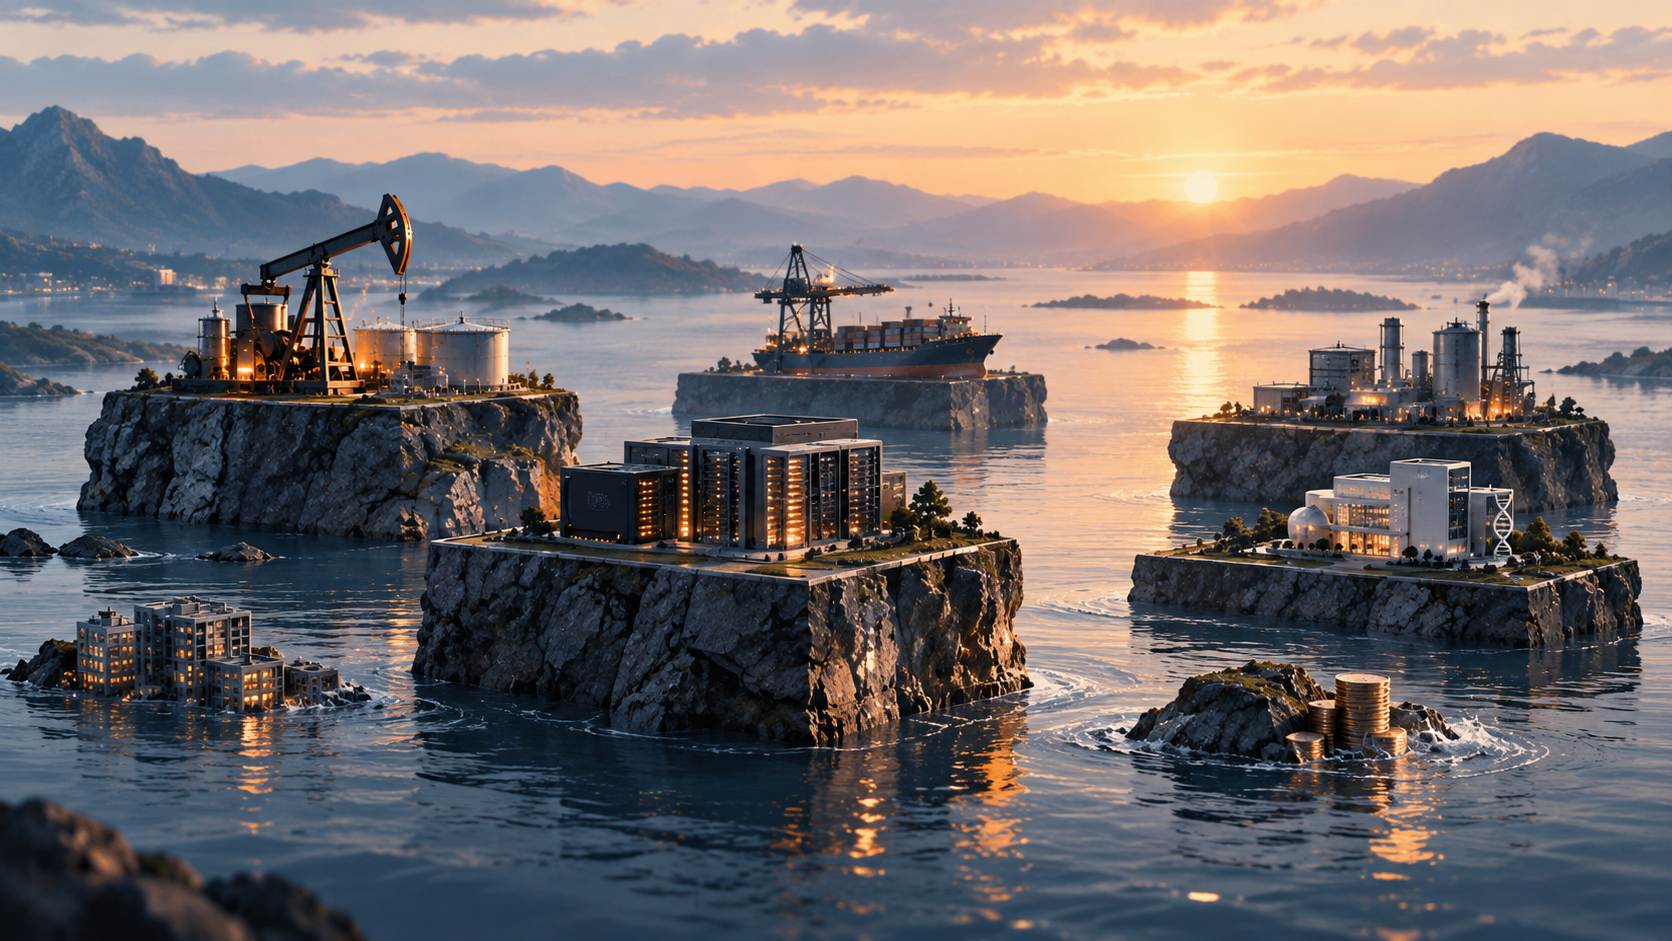
Det viktigste signalet denne uken er at markedet blir stadig mer selektivt.
Tidligere kunne brede børsoppganger løfte store deler av markedet samtidig. Nå ser vi oftere at noen sektorer gjør det godt, mens andre faller betydelig, uten at hovedindeksene beveger seg særlig mye.
Det stiller større krav til hvordan en portefølje settes sammen.
Høye oljepriser kan være positivt for energiselskaper, men negativt for virksomheter med store transport- og energikostnader. Høye renter kan støtte deler av finanssektoren, men samtidig gjøre finansiering dyrere og øke risikoen for tap på utlån.
Innen teknologi ser vi også større forskjeller. Selskaper som allerede tjener penger på investeringene i AI og digital infrastruktur, står i en annen situasjon enn selskaper der verdsettelsen i stor grad bygger på forventninger om fremtidig vekst.
For Pengeråd betyr dette at vi legger stor vekt på sammenhengen mellom makroøkonomi, sektorutvikling og tidspunktet for investeringene.
Vi ønsker å delta i områder med gode langsiktige drivere, men samtidig redusere avhengigheten av enkeltsektorer og markeder som kan snu raskt.
Det betyr ikke at vi skal forsøke å treffe hver eneste markedsbevegelse. Det betyr at vi må være villige til å justere når forutsetningene endrer seg.
De neste månedene blir utviklingen i oljeprisen, amerikanske renter og selskapsinntjeningen særlig viktig. Dersom rentene stabiliserer seg og inntjeningen holder seg sterk, kan aksjemarkedet fortsatt ha rom for oppgang. Men nye energi- eller inflasjonssjokk kan raskt endre bildet.
Ukens observasjon
En stabil børs betyr ikke nødvendigvis et stabilt marked.
S&P 500 endte uken omtrent uendret. Samtidig steg amerikansk teknologi med over 2 prosent, mens kommunikasjon falt 6 prosent.
Det er store forskjeller innenfor et marked som på overflaten knapt beveget seg.
For investorer er dette viktig fordi brede indekser kan skjule både muligheter og risiko. Når avkastningen blir mer avhengig av hvilke sektorer og selskaper man eier, får porteføljens sammensetning større betydning.
Det er også en grunn til at vi følger utviklingen under overflaten, ikke bare de store børsindeksene.
Et blikk inn i porteføljene
De siste porteføljetilpasningene våre gjenspeiler nettopp dette markedsbildet.
Vi har økt eksponeringen mot råvarer, samtidig som vi har redusert deler av den mer kursdrevne globale aksjerisikoen. Det gir en annen sammensetning av risikofaktorer i et marked der energi og inflasjon igjen har fått større betydning.
Vi har også redusert noe av eksponeringen mot bank og raffinering, mens helse, bioteknologi og utvalgte teknologiselskaper har fått større oppmerksomhet.
Innen shipping har vi justert sammensetningen fremfor å trekke oss entydig ut av sektoren. Samtidig har vi bygget opp noe nordisk indekseksponering igjen etter tegn til bedring i kursutviklingen.
Fellesnevneren er ønsket om å kombinere langsiktige investeringstemaer med større fleksibilitet når markedet skifter retning.
Det innebærer også risiko. Økt eksponering mot aksjer kan gi større utslag dersom rentene stiger på nytt eller markedsuroen tiltar.
Abonnenter kan se alle transaksjoner, vektinger og våre vurderinger i porteføljeoversikten.
Redaksjonens vurdering
Vi mener markedet nå er inne i en fase der forskjellene mellom sektorer og selskaper kan bli viktigere enn retningen på de brede indeksene.
Høy oljepris, vedvarende inflasjon og lange renter nær 5 prosent begrenser handlingsrommet. Samtidig gir investeringer i teknologi, energi og industri fortsatt muligheter for selskaper med solid inntjening.
Den største risikoen er at nye energi- eller inflasjonssjokk igjen presser rentene opp. Da kan både høyt prisede vekstaksjer og mer gjeldsutsatte virksomheter bli utfordret.
Muligheten ligger i å finne selskaper og sektorer der inntjeningen kan utvikle seg positivt selv om markedet samlet beveger seg sidelengs.
Vi følger særlig utviklingen i oljeprisen, rentemarkedet og reaksjonene på kommende selskapsresultater. Det amerikanske mellomvalget kan også påvirke forventningene til statsfinanser og renter.
For oss handler de neste månedene først og fremst om å være selektive, bevare fleksibiliteten og ikke forveksle et rolig indeksnivå med lav risiko.
God helg,
Hilsen Jo
May the funds be with you.